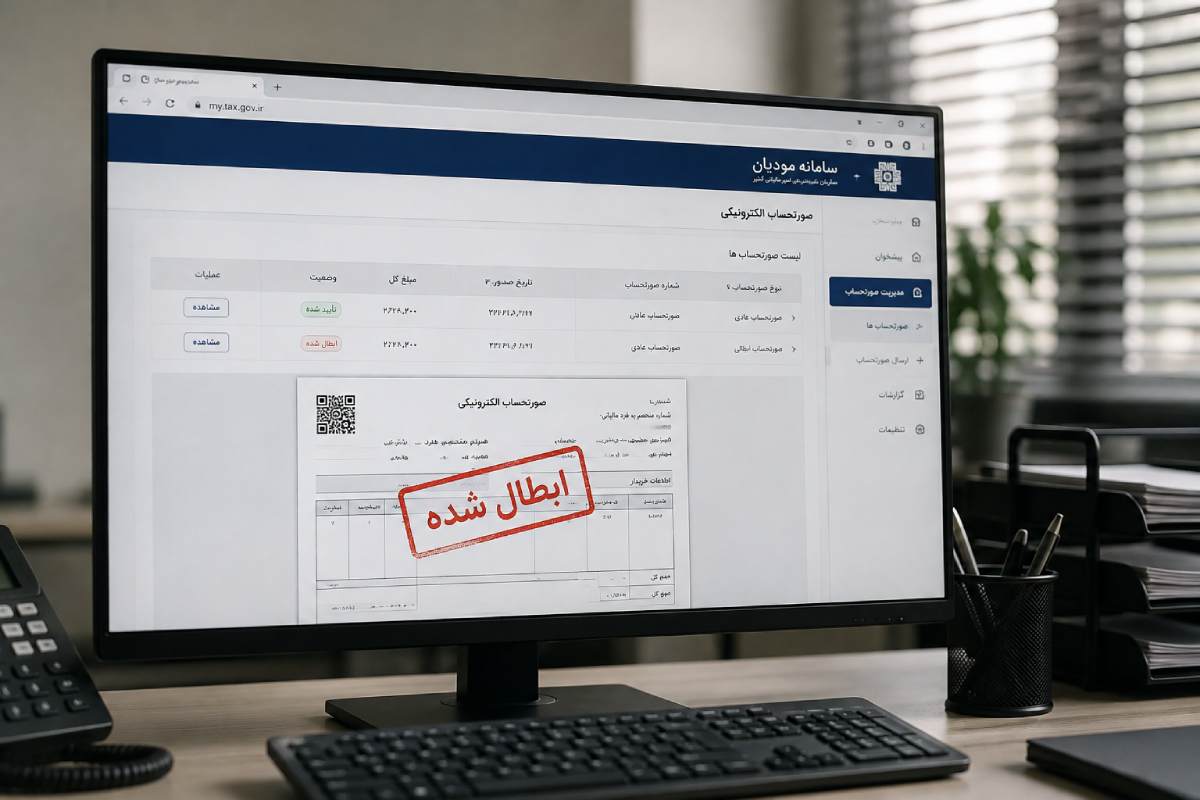
حذف و ابطال فاکتور در سامانه مودیان زمانی مطرح میشود که یک صورتحساب ثبتشده دیگر نباید آثار مالی و مالیاتی خود را حفظ کند. در این شرایط، موضوع با حذف ساده یک فاکتور تفاوت دارد. پس از ثبت صورتحساب الکترونیکی، حذف مستقیم آن از سوابق سامانه مطرح نیست. اگر شرایط ابطال وجود داشته باشد، باید صورتحساب ابطالی صادر و به صورتحساب مرجع مرتبط شود تا وضعیت صورتحساب قبلی در سامانه تغییر کند.
این موضوع بهخصوص زمانی اهمیت دارد که معامله اساساً انجام نشده باشد یا اطلاعاتی در صورتحساب وجود داشته باشد که طبق مقررات امکان اصلاح مستقیم آن وجود نداشته باشد. در چنین شرایطی، انتخاب اشتباه میان صورتحساب اصلاحی، ابطالی و برگشت از فروش میتواند باعث ایجاد مغایرت در سوابق مالیاتی شود.
اگر درباره نحوه ابطال فاکتور ابهام دارید، دریافت مشاوره مالیاتی از یک متخصص میتواند احتمال خطا را کاهش دهد. در کارمنتو میتوانید مشاوره فوری از هر جای ایران بهصورت تلفنی بر بستر VOIP، ویدئویی در فضای امن اسکایروم و متنی محرمانه داشته باشید و وضعیت آنلاین یا آفلاین کارشناسان نیز برای صرفهجویی در زمان شما قابل مشاهده است.

آیا حذف فاکتور از سامانه مودیان امکانپذیر است؟ فاکتور ابطالی در سامانه مودیان چه زمانی صادر میشود؟
حذف فاکتور از سامانه مودیان به معنای پاککردن صورتحساب ثبتشده از سوابق سامانه امکانپذیر نیست. پس از ثبت صورتحساب، اطلاعات آن در کارپوشه باقی میماند و در صورت وجود شرایط قانونی، باید از سازوکار صورتحسابهای ارجاعی برای اصلاح وضعیت استفاده شود. قانون نیز برای ثبت و نگهداری صورتحساب الکترونیکی و ارتباط آن با کارپوشه مؤدی چارچوب مشخصی تعیین کرده است.
برای آشنایی با ساختار کارپوشه و الزامات مربوط به ثبت معاملات، شناخت دقیق سامانه مودیان اهمیت دارد. صورتحساب ابطالی نیز یک صورتحساب الکترونیکی مستقل است که شماره منحصربهفرد مالیاتی صورتحساب مرجع در آن درج میشود و به همین دلیل، ابطال فاكتور در سامانه موديان با پاککردن فاکتور تفاوت دارد.
صورتحساب الکترونیکی مالیاتی پس از ثبت، در صورت وجود خطا یا تغییر در وضعیت معامله، با توجه به نوع مشکل از طریق صورتحساب اصلاحی، برگشت از فروش یا ابطالی مورد ارجاع قرار میگیرد.
آیا فاکتور ارسالشده قابل حذف است؟
خیر. صورتحسابی که به سامانه ارسال و ثبت شده است، مانند یک فایل عادی قابل حذف یا ویرایش مستقیم نیست. اگر معامله محقق نشده باشد یا اطلاعاتی وجود داشته باشد که امکان اصلاح آن طبق ضوابط وجود نداشته باشد، باید صورتحساب ابطالی صادر شود.
در این فرآیند، صورتحساب جدید نقش ابزاری برای تغییر وضعیت صورتحساب قبلی را دارد. بنابراین، صدور صورتحساب ابطالی به معنی ایجاد یک فاکتور جایگزین مستقل نیست؛ بلکه این صورتحساب به صورتحساب مرجع اشاره میکند و وضعیت آن را در سامانه تحت تأثیر قرار میدهد.
تفاوت حذف با ابطال چیست؟
حذف به معنای از بین بردن سابقه صورتحساب است، درحالیکه ابطال یک فرآیند رسمی برای خارجکردن صورتحساب مرجع از اعتبار معاملاتی است. در صورتحساب ابطالی، شماره منحصربهفرد مالیاتی صورتحساب مرجع درج میشود و ارتباط میان ۲ صورتحساب در سامانه حفظ میشود.
بنابراین، فاکتور ابطالی در سامانه مودیان خودش یک صورتحساب الکترونیکی است و سابقه صورتحساب اصلی را پاک نمیکند. این تفاوت برای ثبت صحیح سوابق مالیاتی اهمیت زیادی دارد.
چه زمانی باید فاکتور را ابطال کرد و چه زمانی اصلاحی زد؟
انتخاب نوع صورتحساب ارجاعی باید بر اساس علت تغییر انجام شود. استفاده از ابطالی برای هر نوع اشتباه، روش درستی نیست. در برخی موارد، اصلاحی یا برگشت از فروش گزینه مناسب است.
| وضعیت | اقدام مناسب |
|---|---|
| معامله اساساً محقق نشده است | ابطال |
| اطلاعاتی نیاز به اصلاح دارد و شرایط اصلاح وجود دارد | صورتحساب اصلاحی |
| بخشی از کالا یا خدمت برگشت داده شده است | صورتحساب برگشت از فروش |
| اطلاعاتی از صورتحساب مرجع باید از اعتبار خارج شود | بررسی شرایط ابطال |
اگر اطلاعات قابل اصلاح در صورتحساب وجود داشته باشد، صدور صورتحساب اصلاحی انجام میشود و باید شماره منحصربهفرد مالیاتی صورتحساب مرجع در آن درج شود. برای آشنایی با این فرآیند، موضوع اصلاح فاکتور در سامانه مودیان اهمیت دارد.
در مقابل، اگر تمام کالا یا خدمت برگشت داده شده باشد یا عدم تحقق معامله با اسناد و مدارک قابل اثبات باشد، حسب مورد ابطال مطرح میشود. دستورالعمل صدور صورتحساب الکترونیکی نیز میان این حالتها تفاوت قائل شده است.
نحوه ثبت فاکتور ابطالی در سامانه مودیان چگونه است؟ مهلت آن چقدر است؟
نکات زیر را در نظر داشته باشید:
۱. صورتحساب مرجع را شناسایی کنید
اولین مرحله در روش ابطال فاکتور در سامانه مودیان شناسایی دقیق صورتحسابی است که باید از اعتبار خارج شود. صورتحساب مرجع معمولاً همان صورتحساب اصلی است، اما در برخی زنجیرههای ارجاعی، صورتحساب اصلاحی یا برگشت از فروش تأییدشده نیز میتواند نقش مرجع داشته باشد.
شماره منحصربهفرد مالیاتی باید با دقت بررسی شود؛ زیرا ارتباط صورتحساب ابطالی با صورتحساب اشتباه میتواند وضعیت سوابق مالیاتی را دچار مشکل کند.
۲. صورتحساب ابطالی را ایجاد کنید
پس از مشخصشدن صورتحساب مرجع، صورتحساب جدید با موضوع «ابطالی» ایجاد میشود. در این صورتحساب، شماره منحصربهفرد مالیاتی صورتحساب مرجع درج میشود. نوع و الگوی صورتحساب نیز باید مطابق ضوابط مربوط انتخاب شود.
صدور صورتحساب ابطالی باید بر اساس علت واقعی ابطال انجام شود و مستندات مربوط به عدم تحقق معامله یا علت قانونی ابطال نیز نگهداری شود. این مستندات در زمان رسیدگی مالیاتی میتوانند اهمیت داشته باشند.
۳. صورتحساب ابطالی را ارسال کنید
پس از ایجاد صورتحساب، باید آن را از مسیر تعیینشده به سامانه ارسال کرد. ثبت فاکتور ابطالی در سامانه مودیان صرفاً با ایجاد آن در نرمافزار یا سیستم داخلی مؤدی کامل نمیشود و نتیجه ارسال و وضعیت ثبت آن باید نیز بررسی شود.
برای ارسال صورتحسابهای الکترونیکی، فاصله زمانی تاریخ صدور تا ارسال و ثبت طبق مقررات جاری باید رعایت شود. قاعده عمومی فعلی، حداکثر فاصله ۱۲ روز میان تاریخ صدور و ارسال و ثبت صورتحساب الکترونیکی است؛ با این حال، برای برخی دورهها ممکن است سازمان امور مالیاتی با اطلاعیه یا بخشنامه، مهلتهای خاصی تعیین کند.
بنابراین نمیتوان برای تمام شرایط یک مهلت ثابت و مستقل برای «ابطال» در نظر گرفت. باید مهلت ارسال صورتحساب و همچنین اطلاعیههای دوره مربوط به تاریخ صدور صورتحساب را بررسی کرد.
۴. وضعیت صورتحساب مرجع را بررسی کنید
بعد از ارسال صورتحساب ابطالی، وضعیت صورتحساب مرجع را در کارپوشه بررسی کنید. هدف از این بررسی، اطمینان از ثبت صحیح صورتحساب ابطالی و تغییر وضعیت صورتحساب مرجع است.
صرف صدور صورتحساب ابطالی بدون بررسی نتیجه ارسال میتواند باعث شود خطای سیستمی یا مشکل ارتباطی در زمان مناسب شناسایی نشود.
بعد از ثبت فاکتور ابطالی چه اتفاقی برای فاکتور اصلی میافتد؟
پس از ثبت و پذیرش صورتحساب ابطالی، صورتحساب مرجع در سامانه وضعیت ابطالی پیدا میکند. در نتیجه، صورتحساب اصلی از چرخه صورتحساب معتبر خارج میشود، اما سابقه آن از سامانه پاک نمیشود. این موضوع یکی از مهمترین تفاوتهای ابطال با حذف است.
آیا فاکتور اصلی حذف میشود؟
خیر. فاکتور اصلی حذف نمیشود. سوابق ثبتشده در سامانه باقی میمانند و وضعیت صورتحساب نشان میدهد که نسبت به آن ابطال انجام شده است.
وضعیت آن در سامانه چه میشود؟
صورتحساب مرجع پس از ابطال، دیگر صورتحساب معتبر قابل استفاده برای ادامه زنجیره ارجاعی نیست. در دستورالعملهای صورتحساب الکترونیکی نیز برای صورتحساب ابطالی، ارتباط با صورتحساب مرجع و تغییر وضعیت آن در سامانه پیشبینی شده است.
آیا میتوان از فاکتور ابطالی بهعنوان صورتحساب مرجع استفاده کرد؟
خیر. خود صورتحساب ابطالی را نمیتوان بهعنوان صورتحساب مرجع برای صدور صورتحساب ارجاعی بعدی استفاده کرد. صورتحساب ابطالی برای تغییر وضعیت صورتحساب مرجع صادر میشود و جایگاه یک صورتحساب معاملاتی مستقل برای ایجاد زنجیره جدید را ندارد.
رابطه صورتحساب ابطالی و صورتحساب مرجع چیست؟
صورتحساب ابطالی به صورتحساب مرجع وابسته است. شماره منحصربهفرد مالیاتی صورتحساب مرجع در صورتحساب ابطالی ثبت میشود تا سامانه بتواند ارتباط میان ۲ سند را تشخیص دهد.
به همین دلیل، انتخاب شماره مرجع یکی از حساسترین مراحل ابطال است. اگر شماره اشتباه وارد شود، ممکن است صورتحساب دیگری تحت تأثیر قرار گیرد.
چرا فاکتور ابطالی خودش جایگزین فاکتور اصلی نیست؟
هدف صورتحساب ابطالی، ایجاد یک معامله جدید نیست. این صورتحساب صرفاً وضعیت صورتحساب مرجع را تغییر میدهد. بنابراین نمیتوان آن را نسخه جدید فاکتور اصلی یا یک صورتحساب مستقل برای ثبت مجدد معامله در نظر گرفت.
ابطال فاکتور چه اثری بر خریدار، فروشنده و سوابق مالیاتی دارد؟
ابطال میتواند آثار صورتحساب را در سوابق فروشنده و خریدار تحت تأثیر قرار دهد. برای فروشنده، صورتحساب مرجع دیگر بهعنوان یک صورتحساب معتبر قابل اتکا نخواهد بود. برای خریدار نیز آثار مرتبط با خرید و اعتبار مالیاتی باید مطابق وضعیت نهایی صورتحساب بررسی شود.
از طرف دیگر، ثبت ابطال در سوابق مالیاتی به معنی ناپدیدشدن سابقه نیست. سوابق و ارتباط میان صورتحسابها برای رسیدگی قابل مشاهده است. بنابراین نگهداری اسناد مرتبط با علت ابطال اهمیت دارد و میتواند در بررسی سوابق مالیاتی مؤدی نقش داشته باشد.
خطاهای رایج هنگام ابطال فاکتور در سامانه مودیان
یکی از خطاهای متداول، اشتباه گرفتن حذف با ابطال است. صورتحساب ثبتشده حذف نمیشود و باید فرآیند ارجاعی متناسب با وضعیت معامله انجام شود. خطای دیگر، انتخاب ابطال در شرایطی است که صورتحساب اصلاحی مورد نیاز است. اگر اصل معامله برقرار باشد و صرفاً برخی اطلاعات قابل اصلاح تغییر کرده باشند، استفاده نادرست از ابطالی میتواند زنجیره صورتحسابها را پیچیده کند.
انتخاب اشتباه صورتحساب مرجع نیز اهمیت زیادی دارد. قبل از ارسال باید شماره منحصربهفرد مالیاتی مرجع با سوابق معامله تطبیق داده شود. بیتوجهی به وضعیت نهایی ارسال یکی دیگر از خطاهای مهم است. ایجاد صورتحساب در نرمافزار بهتنهایی به معنای تکمیل فرآیند نیست و نتیجه ارسال باید در سامانه بررسی شود.
همچنین بهتر است مستندات علت ابطال، مانند مدارک مربوط به عدم تحقق معامله یا سایر اسناد مرتبط، نگهداری شود. این مستندات میتوانند در زمان رسیدگی به سوابق مالیاتی برای توضیح علت ابطال مورد استفاده قرار گیرند.
سخن پایانی
ابطال فاکتور در سامانه مودیان فرآیندی برای خارجکردن یک صورتحساب ثبتشده از اعتبار معاملاتی است، نه راهی برای پاککردن سابقه آن. به همین دلیل، ابتدا باید علت مشکل مشخص شود و سپس میان صورتحساب ابطالی، اصلاحی یا برگشت از فروش انتخاب درستی انجام شود. ثبت شماره منحصربهفرد مالیاتی صورتحساب مرجع و بررسی وضعیت نهایی ارسال نیز از مراحل مهم این فرآیند هستند.
اگر در انتخاب نوع صورتحساب، تعیین مرجع یا بررسی آثار مالیاتی ابطال تردید دارید، استفاده از خدمات تخصصی پلتفرم کارمنتو میتواند فرآیند تصمیمگیری را سادهتر کند. کارمنتو با فعالیت در حوزههای متنوع، امکان ارتباط با صدها مشاور را فراهم کرده و خدمات آن در تمام روزهای هفته و بهصورت ۲۴ ساعته در دسترس است.
علاوه بر این، امکان ثبت سفارش پروژه و انجام برخی امور توسط متخصصان نیز وجود دارد. وجود کیف پول و شارژ اولیه رایگان، بخشی از امکانات این پلتفرم است. محرمانهبودن اطلاعات نیز برای مشاورههای خصوصی در نظر گرفته شده است. در موضوعات مالیاتی، دریافت راهنمایی پیش از اقدام میتواند از ایجاد اشتباه در زنجیره صورتحسابها و سوابق مالیاتی جلوگیری کند.