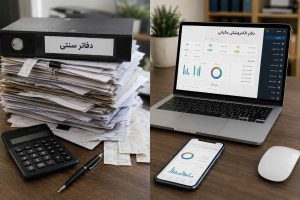
تفاوت مالیات عملکرد و ارزش افزوده فقط به شیوه محاسبه مبلغ مالیات مربوط نمیشود. این دو مالیات از نظر مبنای تعلق، دوره محاسبه، نحوه پرداخت و تکالیف مؤدی تفاوت دارند. به همین دلیل، یک کسبوکار ممکن است همزمان با هر دو نوع مالیات مواجه باشد، بدون اینکه مبلغ پرداختی یا زمان انجام تکالیف آنها یکسان باشد.
مالیات عملکرد بیشتر به نتیجه فعالیت اقتصادی مؤدی و درآمد مشمول مالیات مربوط است. در مقابل، مالیات بر ارزش افزوده با عرضه کالا و خدمات و مالیات و عوارض مربوط به خرید و فروش ارتباط دارد. در این نظام، اعتبار مالیاتی خرید میتواند در تعیین مبلغ قابل پرداخت نقش داشته باشد. بنابراین فروش، هزینه، خرید، نوع فعالیت و وضعیت معاملات، در هر کدام از این دو نظام آثار متفاوتی دارند.
شناخت این تفاوتها برای صاحبان کسبوکار اهمیت دارد؛ زیرا اشتباه گرفتن تکالیف مالیاتی ممکن است به محاسبه نادرست، ثبت اطلاعات ناقص یا از دست رفتن مهلتهای قانونی منجر شود. افرادی که درباره وضعیت مالیاتی فعالیت خود ابهام دارند، میتوانند برای بررسی شرایط خاص خود از خدمات مشاوره تخصصی کارمنتو استفاده کنند و پیش از اقدام، تصمیم دقیقتری بگیرند.

آیا مالیات عملکرد و ارزش افزوده به یکدیگر مرتبط هستند؟
مالیات عملکرد و مالیات بر ارزش افزوده دو تکلیف مستقل هستند، اما اطلاعات مالی یک کسبوکار ممکن است برای انجام هر دو مورد اهمیت داشته باشد. در مالیات عملکرد، درآمدها، هزینههای قابل قبول و سایر عوامل قانونی برای تعیین درآمد مشمول مالیات بررسی میشوند.
در ارزش افزوده، موضوع اصلی مالیات و عوارض مربوط به عرضه کالا و خدمات و اعتبار مالیاتی خرید است. قانون مالیات بر ارزش افزوده نیز مؤدی را مکلف کرده مالیات و عوارض فروش را پس از کسر مالیات و عوارض پرداختی، مطابق مقررات به سازمان امور مالیاتی پرداخت کند.
در نتیجه، ارتباط میان اطلاعات مالی این دو نظام به معنی یکی بودن آنها نیست. یک مؤدی ممکن است برای مدیریت صحیح تکالیف خود، همزمان اسناد و اطلاعات مربوط به عملکرد اقتصادی و معاملات مشمول ارزش افزوده را بررسی کند.
✔️ اگر مالیات عملکرد را پرداخت کنیم، ارزش افزوده هم پرداخت شده است؟
خیر. پرداخت مالیات عملکرد، تکلیف مالیات بر ارزش افزوده را تسویه نمیکند. هر کدام از این دو نظام، قواعد و فرآیندهای جداگانهای دارند. مالیات عملکرد بر نتیجه فعالیت اقتصادی در دوره مربوط تمرکز دارد، در حالی که ارزش افزوده بر مبنای معاملات و مالیات و عوارض مربوط به دوره مالیاتی بررسی میشود.
قانون مالیات بر ارزش افزوده دوره مالیاتی را بهصورت سهماهه تعریف کرده و پرداخت مالیات و عوارض هر دوره را پس از کسر اعتبار مالیاتی مقرر کرده است. البته قانون به وزیر امور اقتصادی و دارایی اجازه داده در شرایط مشخص، مدت دوره مالیاتی برخی گروهها را تغییر دهد. بنابراین انجام یکی از این تکالیف، جایگزین دیگری نیست.
✔️ چرا مبلغ مالیات عملکرد و ارزش افزوده یکسان نیست؟
تفاوت مبلغ از تفاوت مبنای محاسبه ناشی میشود. مالیات عملکرد به درآمد مشمول مالیات و عواملی مانند درآمد و هزینههای قابل قبول ارتباط دارد؛ اما ارزش افزوده بر مالیات و عوارض معاملات و اعتبار مالیاتی خرید متمرکز است.
برای نمونه، یک کسبوکار ممکن است فروش قابلتوجهی داشته باشد، اما همزمان خریدهای مشمولی نیز انجام داده باشد که در صورت احراز شرایط قانونی، مالیات و عوارض پرداختشده بابت آنها در قالب اعتبار مالیاتی در محاسبه ارزش افزوده اثر میگذارد. در مالیات عملکرد، همان خرید میتواند از منظر هزینه و تعیین درآمد مشمول مالیات بررسی شود. این دو اثر را نباید یکسان در نظر گرفت.
✔️ آیا یک کسبوکار میتواند همزمان مشمول هر دو مالیات باشد؟
بله. مشمول بودن در مالیات عملکرد، تکلیف ارزش افزوده را بهصورت خودکار از بین نمیبرد. در صورت وجود شرایط قانونی، کسبوکار باید تکالیف هر دو نظام را مطابق مقررات انجام دهد.
تفاوت مالیات عملکرد و ارزش افزوده چیست؟
برای درک تفاوت مالیات بر ارزش افزوده و مالیات عملکرد باید به موضوعی که هر کدام بر آن تمرکز دارند توجه کرد. مالیات عملکرد نتیجه اقتصادی فعالیت مؤدی را بررسی میکند؛ در حالی که ارزش افزوده به مالیات و عوارض مربوط به عرضه کالا و خدمات و اعتبار مالیاتی خرید توجه دارد.
☑️ مقایسه تفاوت مالیات عملکرد و ارزش افزوده از نظر تعلق مالیات
مالیات عملکرد زمانی معنا پیدا میکند که نتیجه فعالیت اقتصادی و درآمد مشمول مالیات مؤدی مشخص شود. درآمدها و هزینههایی که طبق مقررات در تعیین درآمد مشمول مالیات قابل پذیرش هستند، در این فرآیند اهمیت دارند.
در ارزش افزوده، نقطه تمرکز متفاوت است. قانون، عرضه کالا و ارائه خدمات را در چارچوب خود بررسی میکند و برای مالیات و عوارض فروش، سازوکار اعتبار مالیاتی خرید را نیز در نظر گرفته است. طبق قانون، اعتبار مالیاتی به مالیات و عوارض پرداختشده بابت خرید کالاها و خدمات واجد شرایط مربوط میشود.
بنابراین اگر کسبوکاری فروش داشته باشد، مبلغ ارزش افزوده لزوماً از ضرب کل فروش در نرخ عمومی به دست نمیآید؛ زیرا اعتبار مالیاتی خرید نیز میتواند در محاسبه اثرگذار باشد. در مقابل، محاسبه مالیات عملکرد مسیر دیگری دارد و به تعیین درآمد مشمول مالیات وابسته است.
☑️ فرق مالیات ارزش افزوده و عملکرد از نظر پرداختکننده واقعی
در مالیات عملکرد، مالیات به نتیجه اقتصادی و درآمد مشمول مالیات مؤدی مربوط میشود و مؤدی طبق مقررات مسئول پرداخت آن است.در ارزش افزوده، مؤدی مشمول در زنجیره عرضه نقش متفاوتی دارد.
بر اساس ماده ۱۷ قانون مالیات بر ارزش افزوده، مؤدیان مالیات و عوارض فروش را از خریدار یا کارفرما وصول میکنند و پس از کسر مالیات و عوارض پرداختی، مطابق مقررات به سازمان امور مالیاتی واریز میکنند.
به همین دلیل، مبلغی که در چارچوب مقررات ارزش افزوده از خریدار دریافت میشود، صرفاً به دلیل ورود به حساب کسبوکار، درآمد یا سود آن محسوب نمیشود. ماهیت این مبلغ با درآمد حاصل از فعالیت اقتصادی تفاوت دارد.
☑️ تفاوت مالیات ارزش افزوده و عملکرد از نظر زمان محاسبه و پرداخت
دوره زمانی یکی دیگر از تفاوتهای مهم است. مالیات عملکرد با فعالیت اقتصادی مؤدی در دوره مالیاتی مربوط ارتباط دارد و تکالیف آن طبق مقررات مالیاتهای مستقیم انجام میشود.
در ارزش افزوده، قانون دوره مالیاتی را بهصورت سهماهه تعریف کرده است. مؤدی باید مالیات و عوارض متعلق به هر دوره را پس از کسر اعتبار مالیاتی و در مهلت مقرر پرداخت کند. قانون همچنین مقرر کرده است پرداخت حداکثر تا پایان ماه پس از انقضای دوره مالیاتی انجام شود، مگر مواردی که مقررات خاص دیگری برای آن تعیین شده باشد.
در نتیجه، یک کسبوکار ممکن است در طول یک سال با چند دوره تکلیف ارزش افزوده روبهرو باشد و در کنار آن، تکالیف مربوط به عملکرد خود را نیز انجام دهد.
☑️ مقایسه فرق مالیات عملکرد و ارزش افزوده از نظر اظهارنامه و تکلیف مالیاتی
اظهار و پرداخت مالیات عملکرد با تکالیف ارزش افزوده یکی نیست. بنابراین انجام تکلیف مربوط به عملکرد را نمیتوان جایگزین تکلیف ارزش افزوده دانست.
برای مؤدیان مشمول، انجام تکالیف ارزش افزوده باید مطابق مقررات مربوط به معاملات و دوره مالیاتی انجام شود. قانون مالیات بر ارزش افزوده نیز پس از راهاندازی سامانه مؤدیان، ثبتنام و ثبت معاملات را برای مشمولان طبق ترتیبات اعلامی سازمان امور مالیاتی پیشبینی کرده است.
به همین دلیل، مؤدی باید متناسب با وضعیت خود، فرآیند پرداخت مالیات عملکرد را از تکالیف مربوط به ارزش افزوده تفکیک کند. همچنین برای مشمولان ارزش افزوده، اظهارنامه مالیات بر ارزش افزوده یا سایر فرآیندهای مقرر باید جداگانه مورد توجه قرار گیرد.
☑️ تفاوت مالیات عملکرد و ارزش افزوده از نظر نرخ مالیاتی
نرخ این دو مالیات نیز از مقررات یکسانی پیروی نمیکند. در مالیات عملکرد، نرخ بر اساس نوع مؤدی و مقررات قانون مالیاتهای مستقیم تعیین میشود. برای مثال، نرخ مالیات اشخاص حقوقی مشمول ماده ۱۰۵ با نرخهای مربوط به برخی اشخاص حقیقی یکسان نیست و شرایط هر گروه باید جداگانه بررسی شود.
در ارزش افزوده، ماده ۷ قانون مالیات بر ارزش افزوده نرخ عمومی مالیات و عوارض کالاها و خدمات را ۹ درصد تعیین کرده است؛ با این حال، برای برخی کالاها و شرایط، احکام خاص یا نرخهای متفاوت در قانون پیشبینی شده است. بنابراین نمیتوان نرخ عمومی را بدون بررسی نوع معامله به تمام کالاها و خدمات تعمیم داد.
اگر سود نداشته باشیم، مالیات عملکرد و ارزش افزوده چه تفاوتی دارند؟
نبود سود، تفاوت میان این دو نظام را روشنتر میکند؛ زیرا ارزش افزوده مستقیماً بر اساس سود کسبوکار محاسبه نمیشود. ممکن است یک فعالیت اقتصادی در پایان دوره سود قابلتوجهی نداشته باشد، اما همچنان معاملات مشمول ارزش افزوده داشته باشد.
✔️ اگر سود نداشته باشیم، مالیات عملکرد چه میشود؟
اگر پس از بررسی درآمدها، هزینههای قابل قبول و سایر عوامل قانونی، درآمد مشمول مالیات ایجاد نشود، نتیجه مالیات عملکرد نیز بر همین مبنا تعیین خواهد شد.
با این حال، نداشتن سود به معنی حذف تمام تکالیف مالیاتی نیست. مؤدی ممکن است همچنان وظایفی مانند ثبت و نگهداری اسناد و مدارک، ارائه اطلاعات یا انجام اظهار و سایر تکالیف قانونی را بر عهده داشته باشد. بنابراین نمیتوان تنها با این استدلال که کسبوکار سود نکرده است، همه تکالیف مالیاتی را منتفی دانست.
✔️ آیا نداشتن سود به معنی صفر بودن ارزش افزوده است؟
خیر. ارزش افزوده بر مبنای سود محاسبه نمیشود. ممکن است یک کسبوکار در یک دوره، به دلیل بالا بودن هزینهها سودی ایجاد نکند، اما فروش مشمول مالیات و عوارض داشته باشد. در چنین وضعیتی، مالیات و عوارض فروش و اعتبار مالیاتی خرید، طبق مقررات بررسی میشوند و نتیجه میتواند با وضعیت مالیات عملکرد متفاوت باشد.
این تفاوت از ماهیت دو مالیات ناشی میشود. سود، نتیجه فعالیت اقتصادی پس از در نظر گرفتن درآمدها و هزینههای مرتبط است؛ اما ارزش افزوده از سازوکار مالیات و عوارض عرضه و اعتبار مالیاتی خرید پیروی میکند.
✔️ اگر فروش داشته باشیم اما سود نداشته باشیم، تکلیف چیست؟
فروش بهتنهایی به معنی سودآوری نیست. یک کسبوکار ممکن است حجم مناسبی از کالا یا خدمات را عرضه کند، اما هزینه خرید، حقوق، اجاره، استهلاک و سایر هزینههای مرتبط باعث کاهش درآمد مشمول مالیات شود.
از طرف دیگر، فروش مشمول ارزش افزوده میتواند برای تعیین مالیات و عوارض فروش اهمیت داشته باشد. بنابراین ممکن است یک کسبوکار از نظر مالیات عملکرد نتیجهای متفاوت از وضعیت ارزش افزوده داشته باشد.
✔️ اگر خرید و هزینه کسبوکار زیاد باشد و سودی ایجاد نشود، تکلیف چه میشود؟
هزینههای مرتبط و قابل قبول میتوانند در تعیین درآمد مشمول مالیات عملکرد اثر بگذارند؛ البته پذیرش هر هزینه به رعایت شرایط و الزامات قانونی وابسته است. در ارزش افزوده، مالیات و عوارض پرداختشده بابت خریدهای واجد شرایط نیز میتواند اعتبار مالیاتی ایجاد کند و در محاسبه مالیات و عوارض قابل پرداخت دوره اثرگذار باشد.
بنابراین یک معامله خرید ممکن است از دو زاویه بررسی شود: از یک طرف در تعیین نتیجه عملکرد اقتصادی و از طرف دیگر در تعیین اعتبار مالیاتی ارزش افزوده. این دو اثر به یکدیگر مرتبط هستند، اما روش محاسبه و نتیجه آنها الزاماً یکسان نیست.

سخن پایانی
تفاوت مالیات عملکرد و ارزش افزوده را میتوان در مبنا، دوره، نحوه محاسبه و تکالیف قانونی جستوجو کرد. مالیات عملکرد به نتیجه فعالیت اقتصادی و درآمد مشمول مالیات مؤدی مربوط است؛ در حالی که مالیات بر ارزش افزوده با مالیات و عوارض ناشی از عرضه کالا و خدمات و اعتبار مالیاتی خرید در دوره مربوط ارتباط دارد.
بنابراین فروش، خرید، هزینه و سود را نمیتوان بدون توجه به نوع مالیات در یک محاسبه واحد قرار داد. وضعیت مؤدی، نوع فعالیت، ماهیت معاملات و مقررات قابل اعمال نیز در تعیین تکلیف نهایی اهمیت دارند.
در چنین شرایطی، دریافت راهنمایی تخصصی میتواند از اشتباه در تشخیص تکلیف یا انتخاب مسیر نادرست جلوگیری کند. کارمنتو یک پلتفرم جامع برای ارتباط با مشاوران و دریافت خدمات تخصصی است که در بیش از ۱۱ حوزه و ۳۱ زیرحوزه فعالیت دارد و امکان مشاهده وضعیت آنلاین یا آفلاین متخصصان را نیز فراهم میکند.
خدمات مشاوره بهصورت تلفنی بر بستر VoIP، ویدئویی در فضای امن اسکایروم و متنی محرمانه بهصورت ۲۴ ساعته ارائه میشود. برای پرسشهای عمومی نیز امکان طرح سؤال متنی رایگان وجود دارد که پاسخ آن در سایت نمایش داده میشود. علاوه بر مشاوره، امکان ثبت سفارش برای برخی امور تخصصی توسط مشاوران وجود دارد. استفاده از فناوریهای جدید، وجود کیف پول و شارژ اولیه رایگان نیز بخشی از امکانات این پلتفرم است.
در نهایت، برای مسائل مالیاتی، تصمیم درست زمانی شکل میگیرد که تکلیف مؤدی بر اساس شرایط واقعی فعالیت و مقررات قابل اعمال بررسی شود، نه بر اساس شباهت ظاهری میان دو نوع مالیات.